首頁 > 勝訴實例
勝訴實例 | 民事 | 調解未載扣稅條款,片面扣款視為違約-被訴債務人異議勝訴
本案相關條文
民法第98條:解釋意思表示,應探求當事人之真意,不得拘泥於所用之辭句。
民法第737條:和解有使當事人所拋棄之權利消滅及使當事人取得和解契約所訂明權利之效力。
事實及理由
本案源於一起租賃糾紛。原告與本所當事人之被繼承人前因給付租金爭議涉訟,一審判決原告應給付租金及遲延利息,原告不服提起上訴。上訴審程序中,兩造經法院協調達成調解,約定原告應於一定期限內給付一筆款項,並約定如未如期給付,須另外加計懲罰性違約金及利息。
然而,原告匯款時卻自行扣除了「租賃所得稅」及「二代健保費」,僅給付扣除後的餘額,導致實際給付金額低於調解筆錄所約定之數額。本所當事人於後續發現匯款短少後,即依調解筆錄未獲清償部分聲請強制執行。原告則反過來提起「債務人異議之訴」,主張調解筆錄所載債權已因其匯款而全部清償完畢,要求法院撤銷強制執行程序,並確認債權不存在。
法院判決
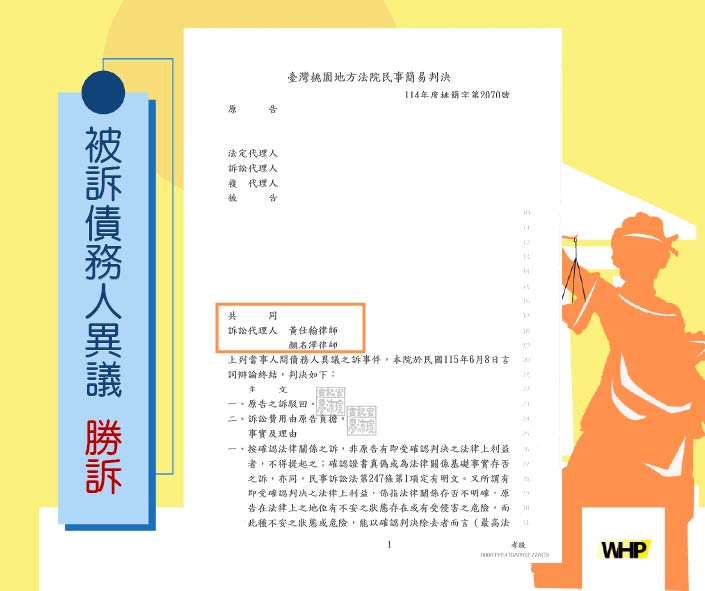
上列當事人間債務人異議之訴,法院判決原告之訴駁回,訴訟費用由原告負擔。
本案調解筆錄之性質應屬「創設性和解」,亦即兩造係捨棄原有租賃法律關係,重新約定給付金額,而非延續原有法律關係計算稅費扣除。經查調解筆錄成立過程之通訊紀錄,雙方在磋商金額時多次確認給付總額、遲延違約金及利息等細節,卻始終未提及應扣除租賃所得稅或二代健保費等費用,調解筆錄本身亦無任何相關記載。
依民事訴訟法第277條前段規定,原告就其主張有利於己之事實(即已依約全額清償)本應負舉證責任,惟原告所提證人證述與其自身主張顯有出入,尚不足以證明原告於匯款前已與對造或其訴訟代理人確認扣除稅費一事,故原告該部分主張並不可採。
基於調解筆錄約定之給付金額與原告實際匯款金額確有差額,且原告未依約履行完畢,依調解筆錄約定,原告尚須額外給付懲罰性違約金,是以本所當事人依調解筆錄聲請強制執行,於法有據。原告主張其已全部清償並另以其他損害賠償債權抵銷云云,法院亦認查無理由。
綜上,法院認定原告之訴為無理由,判決原告之訴全部駁回,本所當事人維持既有執行名義,成功保障當事人依調解筆錄應得之權益。
(為保護當事人權益,部分案件細節已調整刪改,欲參考、檢視詳細案例請至司法院判決書系統查詢)
-
09.29 2026勝訴實例
民事 | 調解未載扣稅條款,片面扣款視為違約-被訴債務人異議勝訴
-
07.28 2026勝訴實例
刑事 | 遭指控銷售仿冒商標商品及詐欺取財 成功獲不起訴處分
-
07.21 2026勝訴實例
刑事 | 遭指控偽造董事會議事錄偽造文書等 成功獲無罪判決
-
07.14 2026勝訴實例
刑事 | 遭嫌隙鄰居指控公然侮辱及誹謗 成功獲不起訴處分
-
07.07 2026勝訴實例
刑事 | 遭假冒通訊行業者以手機買賣為由詐騙 成功協助起訴
-
06.30 2026勝訴實例
刑事 | 遭工會指控偽造文書、詐欺、侵占及加重誹謗 成功獲不起訴處分
-
06.02 2026勝訴實例
刑事 | 證人陳述與事實不一樣?被告偽證 律師成功爭取不起訴
-
05.12 2026勝訴實例
刑事 | 旅館房間偷拍被告 成功協助和解
-
05.05 2026勝訴實例
刑事 | 被詐欺只抓到人頭戶幫助犯 成功取回被騙款項
-
04.07 2026勝訴實例
民事 | 被告返還房屋竟大肆破壞屋內傢俱 提告損害賠償勝訴
-
03.24 2026勝訴實例
刑事 | LINE投資群組詐欺上百萬 本所協助當事人破獲集團 多名車手判刑確定
-
03.17 2026勝訴實例
刑事 | 違反政府採購法 協助當事人獲緩起訴
-
03.10 2026勝訴實例
民事 | 被告不願履行協議 本所協助當事人提告勝訴
-
03.03 2026勝訴實例
刑事 | 被告侵占、詐欺 成功獲不起訴處分
-
02.24 2026勝訴實例
刑事 | 飼主未管理好寵物犬咬傷人 成功起訴